Río Grande: el Presupuesto 2027 contempla descuentos, quita de intereses y planes de hasta 12 cuotas

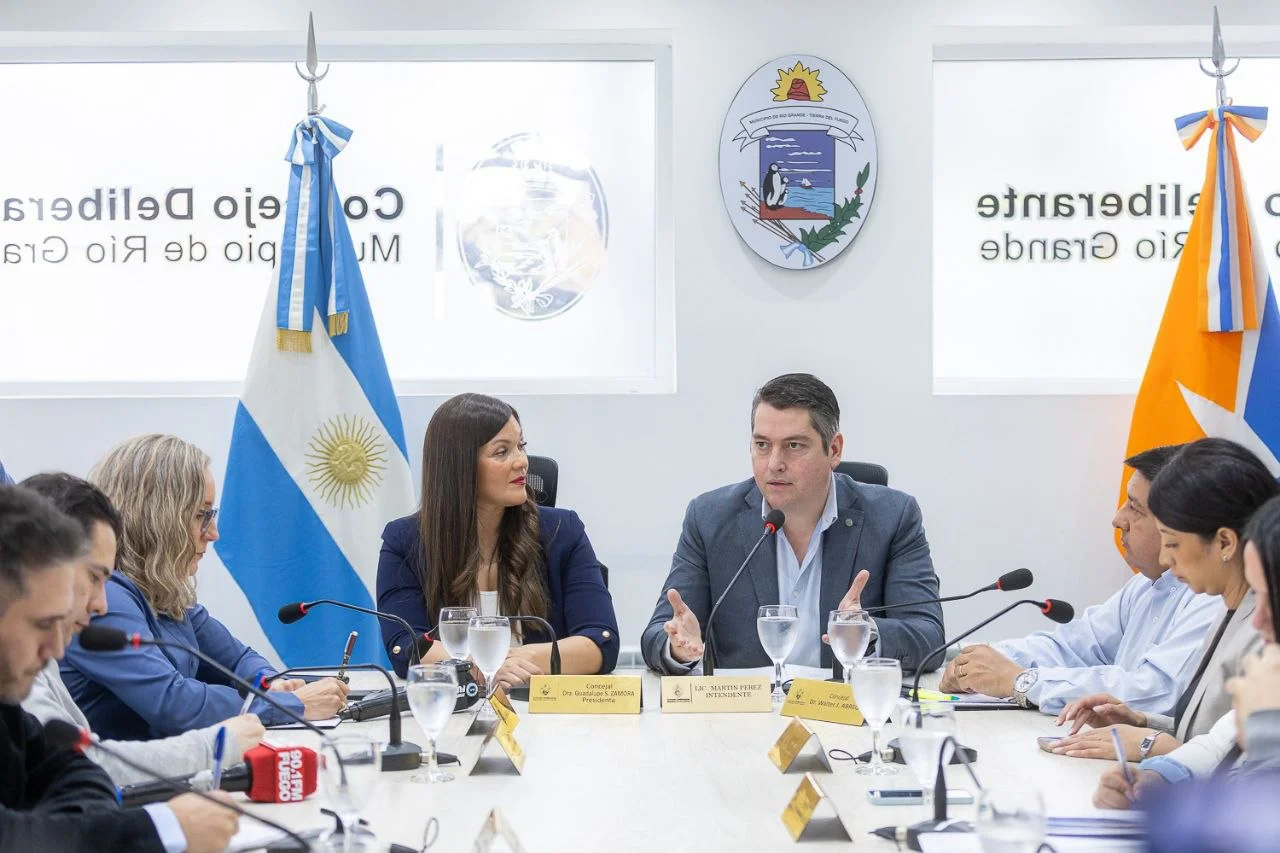
El proyecto presentado por el Municipio incorpora beneficios tributarios para vecinos y comerciantes. Habrá bonificaciones para contribuyentes cumplidores y un plan para regularizar deudas sin intereses y hasta en 12 cuotas.
Economía02/10/2026NuevaHoraMagazineNuevaHoraMagazine

5044542460884882350

El Presupuesto Municipal 2027 de Río Grande contempla un paquete de beneficios tributarios que incluye bonificaciones, facilidades para regularizar deudas y medidas específicas para contribuyentes cumplidores y el sector comercial.

Entre las principales medidas anunciadas por el intendente Martín Perez se encuentran:

  • Bonificación del 60% de la Unidad Fiscal (UF) para el ejercicio 2027.

  • 10% de bonificación para quienes accedan al régimen de Contribuyente Cumplidor.

  • 5% de bonificación extraordinaria para contribuyentes cumplidores durante 2027.

  • 100% de quita de intereses para regularizar deudas tributarias.

  • Hasta 12 cuotas, sin interés de financiación.

  • 15% de bonificación por pago anual anticipado, bajo las condiciones establecidas.

  • 100% de bonificación de la Tasa de Seguridad e Higiene para comerciantes durante el ejercicio fiscal 2027.

“El nuevo esquema busca reducir la carga tributaria, facilitar que los vecinos puedan ponerse al día y otorgar beneficios a quienes mantienen regularizadas sus obligaciones.”

El Plan de Regularización de Deudas Tributarias estará vigente desde el 15 de octubre hasta el 31 de diciembre de 2026. Durante ese período, quienes tengan obligaciones pendientes podrán acceder a la quita total de intereses y financiar el monto adeudado en hasta 12 cuotas.

Por otra parte, quienes al 15 de octubre de 2026 se encuentren al día con sus impuestos podrán acceder a los beneficios correspondientes al régimen de Contribuyente Cumplidor.

Las medidas forman parte del proyecto de Presupuesto Municipal 2027 presentado por el Ejecutivo de Río Grande y deberán transitar el tratamiento correspondiente antes de su aplicación durante el próximo ejercicio fiscal.

Te puede interesar
Lo más visto